हरियाणा में कौन बन सकती है लखपति दीदी, और क्या मिलेगा फायदा, जानें जरूरी नियम, शर्तें व आय
हरियाणा में लखपति दीदी कौन बन सकती है? जानें एक लाख आय का नियम, नया SHG बनाने की प्रक्रिया, RF-CIF फंड, बैंक लोन, ब्याज और जरूरी शर्तें।

हरियाणा में स्वयं सहायता समूह से जुड़ी किसी महिला का कारोबार एक लाख रुपये से ज्यादा होने भर से वह लखपति दीदी नहीं मानी जाती। इसके लिए उसकी पारिवारिक आय देखी जाती है। केंद्र सरकार के लखपति दीदी पोर्टल के अनुसार महिला स्वयं सहायता समूह की सदस्य होनी चाहिए और उसके परिवार की सालाना आय कम से कम एक लाख रुपये होनी चाहिए। औसत मासिक आय 10 हजार रुपये या इससे ज्यादा हो और यह कमाई कम से कम चार कृषि मौसम या चार व्यवसाय चक्र तक बनी रहनी चाहिए।
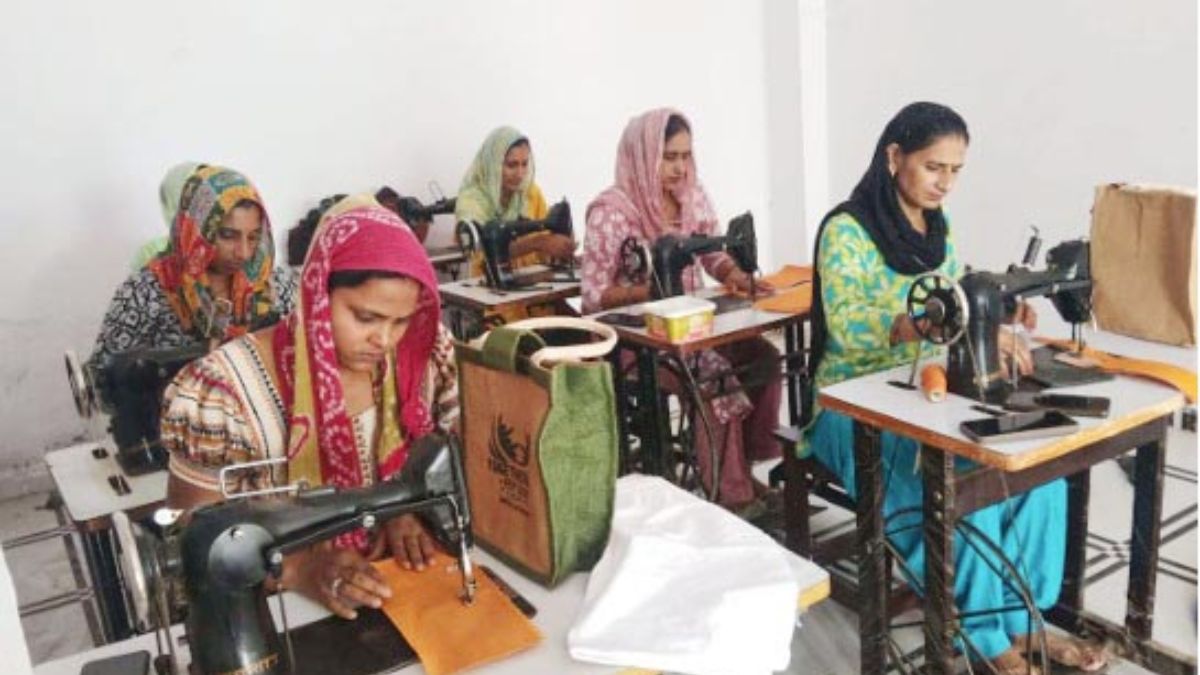
मंगलवार, 6 अक्तूबर को नूंह प्रशासन ने परमिला, काजल और असमीना की सफलता की जानकारी साझा की है। परमिला का जूट बैग का सालाना कारोबार करीब 6 से 7 लाख रुपये और काजल के आरओ प्लांट का कारोबार करीब 6 लाख रुपये तक पहुंच गया है। असमीना चंगेर और लिफाफे बनाकर औसतन 12 से 15 हजार रुपये महीना कमा रही हैं। यहां कारोबार और वास्तविक आय का फर्क समझना जरूरी है। दुकान या व्यवसाय की कुल बिक्री लखपति दीदी की आय नहीं मानी जाती, बल्कि परिवार को होने वाली टिकाऊ आमदनी आधार बनती है।
लखपति दीदी बनने पर क्या मिलता है?
लखपति दीदी कोई ऐसी योजना नहीं है जिसमें महिला के खाते में सीधे एक लाख रुपये भेजे जाते हों। इसका उद्देश्य स्वयं सहायता समूह से जुड़ी महिलाओं की कमाई को स्थायी रूप से बढ़ाना है। इसके लिए महिला की मौजूदा आजीविका को देखकर प्रशिक्षण, व्यवसाय की योजना, ऋण, बाजार से जुड़ाव और दूसरी सरकारी योजनाओं का लाभ दिलाने पर काम किया जाता है।
स्वयं सहायता समूहों के लिए अलग-अलग स्तर पर वित्तीय मदद भी उपलब्ध है। पात्र समूह को रिवॉल्विंग फंड, कम्युनिटी इन्वेस्टमेंट फंड और बैंक से ऋण मिल सकता है। यह पैसा हर महिला को निश्चित नकद सहायता के रूप में नहीं मिलता। समूह और उसकी सदस्य अपनी जरूरत तथा आजीविका योजना के अनुसार इसका इस्तेमाल करती हैं।
नया स्वयं सहायता समूह बनाने के लिए कितनी महिलाएं चाहिए?
DAY-NRLM के तहत सामान्य महिला स्वयं सहायता समूह में 10 से 20 सदस्य हो सकते हैं। कठिन क्षेत्र, दिव्यांग सदस्यों वाले समूह या कुछ विशेष श्रेणियों में कम से कम पांच सदस्यों के साथ भी समूह बनाया जा सकता है।
नया समूह बनाने के लिए गांव में पहले से काम कर रहे ग्राम संगठन, कम्युनिटी रिसोर्स पर्सन या हरियाणा राज्य ग्रामीण आजीविका मिशन की ब्लॉक टीम से संपर्क किया जा सकता है। समूह बनने के बाद नियमित बैठक, तय बचत, सदस्यों को जरूरत के अनुसार आंतरिक ऋण, समय पर वसूली और खातों का सही रिकॉर्ड रखना जरूरी होता है।
इन्हीं पांच बातों को DAY-NRLM में पंचसूत्र कहा जाता है। आगे मिलने वाले फंड और बैंक लोन में समूह के इसी रिकॉर्ड को देखा जाता है।
समूह बनने के बाद सरकार से कितना फंड मिलता है?
मौजूदा DAY-NRLM नियमों में पात्र स्वयं सहायता समूह को 20 हजार से 30 हजार रुपये तक रिवॉल्विंग फंड (RF) दिया जा सकता है। यह समूह का स्थायी कोष बढ़ाने और सदस्यों के बीच जरूरत के अनुसार ऋण देने की क्षमता मजबूत करने के लिए है।
रिवॉल्विंग फंड समूह बनते ही खाते में आने वाली निश्चित राशि नहीं है। इसके लिए समूह को कुछ समय तक सक्रिय रहना और नियमित बैठक, बचत, आंतरिक लेन-देन, समय पर वसूली और सही खाता-बही जैसे पंचसूत्र का पालन करना होता है। RBI के DAY-NRLM निर्देशों में RF के लिए समूह के कम से कम 3 से 6 महीने तक सक्रिय रहने की शर्त दी गई है।
इसके बाद कम्युनिटी इन्वेस्टमेंट फंड (CIF) का भी प्रावधान है। केंद्र सरकार की 2026 की मौजूदा जानकारी के अनुसार इसकी सीमा प्रति SHG अधिकतम 2.50 लाख रुपये तक है। यह पैसा सीधे प्रत्येक महिला को अनुदान के रूप में नहीं दिया जाता। CIF ग्राम या क्लस्टर स्तर के संगठन के जरिए समूहों तक पहुंचता है और आजीविका तथा दूसरी जरूरतों के लिए तैयार माइक्रो क्रेडिट या निवेश योजना के आधार पर ऋण के रूप में इस्तेमाल किया जा सकता है।
इसलिए RF या CIF के लिए कोई ऐसी एक तारीख नहीं होती कि समूह बनने के इतने दिन बाद हर हाल में पैसा खाते में आ जाएगा। समूह का रिकॉर्ड, पात्रता, उसकी योजना और ग्राम/क्लस्टर संगठन के जरिए आगे की प्रक्रिया इसमें मायने रखती है।
स्वयं सहायता समूह का बैंक खाता कैसे खुलेगा?
SHG का खाता सभी महिलाओं के नाम से अलग-अलग संयुक्त निजी खाता नहीं होता। बैंक में खाता समूह के नाम से खुलता है और समूह जिन पदाधिकारियों को अधिकृत करता है, वे इसे संयुक्त रूप से चलाते हैं।
RBI के नियमों के अनुसार स्वयं सहायता समूह बचत खाता खुलवा सकता है। बैंक अधिकृत पदाधिकारियों की केवाईसी करता है और PAN या Form 60 से जुड़े नियम लागू होते हैं। केवल इस कारण खाता या आगे का लोन नहीं रोका जा सकता कि समूह की हर सदस्य का उसी बैंक में व्यक्तिगत खाता नहीं है।
व्यवहार में बैंक समूह का खाता खोलते समय अपना आवेदन फॉर्म, खाता खोलने का समूह का प्रस्ताव या रेजोल्यूशन, अधिकृत पदाधिकारियों की केवाईसी, फोटो और PAN/Form 60 जैसे दस्तावेज मांग सकता है। बैंक के अनुसार दस्तावेजों की सूची में थोड़ा फर्क हो सकता है। सितंबर 2026 तक कैनरा बैंक भी SHG को बचत खाता खोलने की पात्र श्रेणी में रखता है और खाता खोलने के लिए आवेदन, पहचान तथा पते से जुड़े दस्तावेज बताता है।
काम शुरू करने के लिए SHG से लोन कैसे मिलेगा और ब्याज कितना लगेगा?
बैंक से DAY-NRLM के तहत लोन लेने के लिए समूह का कम से कम छह महीने से सक्रिय होना, पंचसूत्र का पालन करना और बैंक/नाबार्ड की ग्रेडिंग में योग्य होना जरूरी है। लोन की जरूरत समूह अपनी माइक्रो क्रेडिट योजना में बताता है।
पात्र समूह टर्म लोन या कैश क्रेडिट लिमिट ले सकता है। RBI की मौजूदा व्यवस्था में पहले बैंक लोन की मात्रा समूह के कोष की छह गुना या कम से कम 1.50 लाख रुपये, जो ज्यादा हो, उसके आधार पर तय की जा सकती है। बाद में सही भुगतान और अच्छे रिकॉर्ड के आधार पर लोन की अगली राशि बढ़ सकती है।
केंद्र सरकार ने अगस्त 2026 में बताया कि DAY-NRLM के पात्र महिला SHG को 3 लाख रुपये तक बैंक ऋण 7 प्रतिशत सालाना की रियायती ब्याज दर पर दिया जाता है। 3 लाख से ऊपर और 5 लाख रुपये तक के ऋण पर एक साल की MCLR, दूसरे मान्य बाहरी बेंचमार्क या 10 प्रतिशत में से जो दर कम हो, उसके अनुसार ब्याज तय होता है।
SHG के लिए 20 लाख रुपये तक के बैंक ऋण पर जमानत की जरूरत नहीं रखी गई है, हालांकि लोन मंजूर होना समूह की जरूरत, रिकॉर्ड और बैंक की जांच पर निर्भर रहेगा।
इसका मतलब यह नहीं है कि समूह की हर सदस्य को अपने आप 20 लाख रुपये मिलेंगे। यह सीमा समूह के बैंक ऋण की है।
लखपति दीदी के अलावा बीसी सखी और कृषि सखी से कैसे जुड़ सकती हैं महिलाएं?
स्वयं सहायता समूहों से जुड़ी महिलाओं के लिए बीसी सखी, बैंक सखी, कृषि सखी, पशु सखी और अलग-अलग कम्युनिटी रिसोर्स पर्सन के रूप में काम करने के अवसर भी हैं। इन्हें नियमित सरकारी नौकरी समझना सही नहीं होगा। महिलाओं का चयन जरूरत के अनुसार किया जाता है, उन्हें संबंधित काम की ट्रेनिंग दी जाती है और कई भूमिकाओं में सेवा या काम के आधार पर मानदेय अथवा प्रोत्साहन मिलता है।
बीसी सखी गांव में बैंक से जुड़ी सेवाएं देती है। इसमें पैसा जमा करने, निकालने, भेजने, पेंशन और दूसरी बैंकिंग सेवाओं तक लोगों की पहुंच आसान बनाना शामिल है। जून 2025 तक देश में 65 हजार से ज्यादा SHG महिलाओं को बीसी सखी के रूप में प्रशिक्षित और तैनात किया जा चुका था।
हरियाणा में भी इसका उदाहरण मौजूद है। कैथल की मीनू देवी को HSRLM के जरिए प्रशिक्षण मिला और उन्होंने बीसी सखी के रूप में बैंकिंग सेवाओं को अपनी आजीविका बनाया।
कृषि सखी खेती से जुड़ी महिलाओं के साथ काम करती हैं। इन्हें नई कृषि तकनीक, फसल प्रबंधन और दूसरी कृषि सेवाओं के लिए प्रशिक्षित किया जाता है।
इन भूमिकाओं के लिए हर समय खुला एक स्थायी भर्ती फॉर्म जरूरी नहीं होता। चयन या प्रशिक्षण की प्रक्रिया जिला, ब्लॉक और मिशन स्तर पर जरूरत के अनुसार चल सकती है।
अगर समूह की महिला लोन वापस न करे तो क्या होगा?
यह इस बात पर निर्भर करता है कि पैसा समूह की अपनी बचत से दिया गया आंतरिक ऋण है या बैंक से लिया गया लोन।
समूह के अंदर सदस्य को दिए गए पैसे की किस्त और वसूली का रिकॉर्ड समूह की खाता-बही में रखा जाता है। समय पर पैसा वापस न आने पर समूह और ग्राम संगठन के स्तर पर पहले उसकी वसूली और कारण पर काम किया जाता है।
बैंक से लिए गए DAY-NRLM लोन में जानबूझकर भुगतान न करने वाले सदस्य को आगे बैंक ऋण का लाभ देने से बाहर रखा जा सकता है। RBI के निर्देश यह भी कहते हैं कि किसी वास्तविक परेशानी के कारण भुगतान नहीं हो पा रहा हो तो ऐसे मामले को जानबूझकर की गई चूक की तरह नहीं देखा जाना चाहिए और जरूरत के अनुसार ऋण पुनर्गठन के नियम लागू हो सकते हैं।
बैंक बकाया ऋण की वसूली के लिए समूह से संपर्क और जिला/ब्लॉक मिशन टीम के साथ रिकवरी प्रक्रिया भी चला सकता है। किसी व्यक्तिगत सदस्य पर आगे क्या कार्रवाई होगी, यह उसके ऋण की प्रकृति और संबंधित दस्तावेजों पर निर्भर करेगा; हर बकाया मामले में एक जैसी कार्रवाई का नियम नहीं है।
अपने SHG को ग्राम संगठन से कैसे जोड़ें?
DAY-NRLM में गांव के स्वयं सहायता समूह आगे मिलकर ग्राम संगठन यानी VO बनाते हैं। नए समूह को अपने गांव में पहले से चल रहे VO, कम्युनिटी कैडर या ब्लॉक मिशन टीम के जरिए इस नेटवर्क से जोड़ा जा सकता है।
VO से जुड़ने का फायदा केवल पहचान तक सीमित नहीं है। समूह की गतिविधियों की समीक्षा, बैंक से जुड़ाव, माइक्रो क्रेडिट प्लान और CIF जैसी वित्तीय प्रक्रिया भी इसी सामुदायिक ढांचे से आगे बढ़ती है। DAY-NRLM में SHGs को Village Organisations में जोड़ना मिशन की तय व्यवस्था का हिस्सा है।
गांव में VO या संबंधित व्यक्ति की जानकारी नहीं मिलने पर हरियाणा राज्य ग्रामीण आजीविका मिशन के जिला या ब्लॉक कार्यालय से संपर्क किया जा सकता है। HSRLM ने जिलावार संपर्क विवरण भी अपनी वेबसाइट पर उपलब्ध कराए हैं।
समूह की मीटिंग का रजिस्टर कैसे भरें?
समूह को मिलने वाले आगे के फंड और बैंक लोन में केवल समूह बना लेना काफी नहीं होता। बैठकों और पैसों का रिकॉर्ड सही होना भी देखा जाता है।
बैठक की तारीख, उपस्थित सदस्यों के नाम, उस दिन जमा हुई बचत, किसी सदस्य को दिया गया आंतरिक ऋण, वापस आई किस्त, ब्याज और बैठक में लिए गए फैसले साफ दर्ज होने चाहिए। निर्णय लिखने के बाद उपस्थित सदस्यों या अधिकृत पदाधिकारियों से उसकी पुष्टि कराना रिकॉर्ड को स्पष्ट रखता है।
समूह के बैंक लेन-देन और नकद राशि का रिकॉर्ड भी अलग से सही रखा जाना चाहिए। केंद्र सरकार का LokOS सिस्टम अब SHG, VO और CLF की बैठकों, सदस्यों और वित्तीय लेन-देन को डिजिटल रूप से दर्ज करने के लिए इस्तेमाल हो रहा है। इसमें अधिकृत बुककीपर समूह की जानकारी और लेन-देन दर्ज करता है।
हरियाणा में नया स्वयं सहायता समूह बनाना हो, पुराने समूह को ग्राम संगठन से जोड़ना हो या RF, CIF और बैंक लोन की प्रक्रिया आगे बढ़ानी हो तो संबंधित गांव के मिशन नेटवर्क या HSRLM की ब्लॉक/जिला टीम से प्रक्रिया शुरू की जा सकती है।